
Investieren im Chaos, Teil 2: Das Problem
Verantwortungsbewusste Anleger stehen heute vor einer sehr schwierigen Aufgabe. Wie 1999/2000 und 2007 zeigt der Markt deutliche Anzeichen einer Blase. Anders als damals kommen jedoch weltweites Chaos, mögliche Energieengpässe und eine entstehende Kriegswirtschaft hinzu. Das macht die Lage selbst für diejenigen schwierig, die Erfahrung mit dem Investieren in Blasenphasen haben. Denn die gewohnten Abläufe einer Blase könnten diesmal anders aussehen als früher.
Um das zu verstehen, hilft ein Blick auf eine bekannte Grafik. Sie beruht auf den Daten, die der Wirtschaftsnobelpreisträger Robert Shiller erhebt und regelmäßig aktualisiert. Die goldene Linie zeigt den Zinssatz, zu dem sich der amerikanische Staat langfristig Geld leihen kann. Die dunkelblaue Linie zeigt das zyklisch bereinigte Kurs-Gewinn-Verhältnis, kurz Shiller-KGV oder CAPE. Es setzt den Preis des gesamten Aktienmarkts ins Verhältnis zu den Gewinnen der Unternehmen, aus denen dieser Markt besteht. Ein hohes Shiller-KGV bedeutet, dass Anleger sehr viel Geld für vergleichsweise geringe Gewinne bezahlen. Anders gesagt: Ein hohes Shiller-KGV bedeutet, dass der Aktienmarkt überbewertet ist.
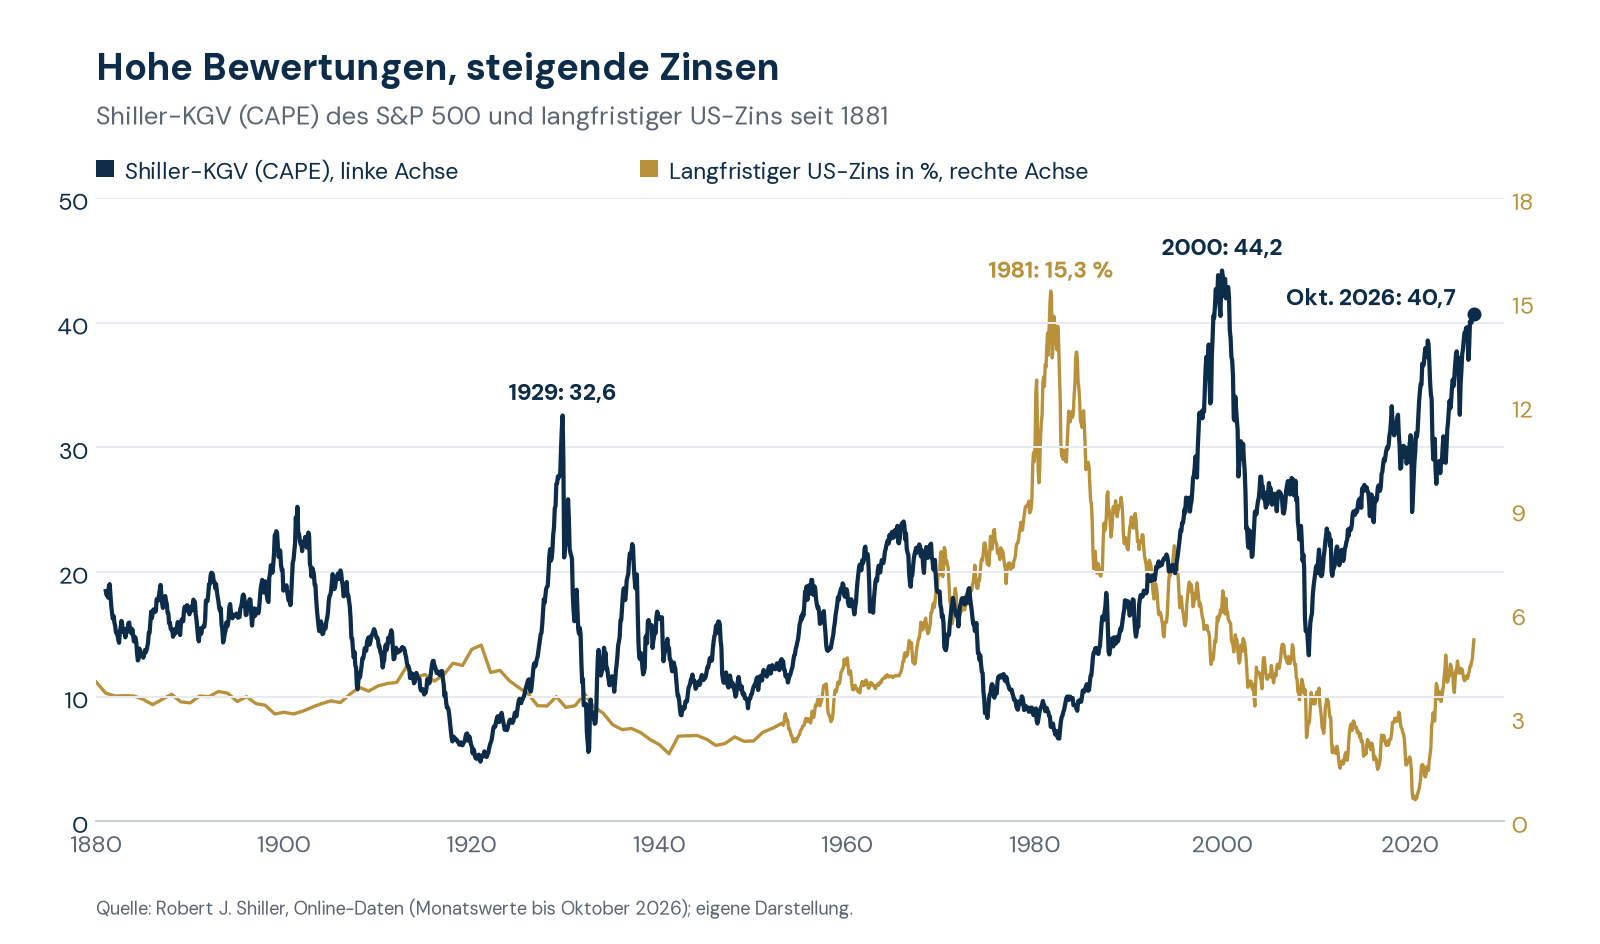
Die Grafik zeigt deutlich, dass der Aktienmarkt gemessen am Shiller-KGV heute stark überbewertet ist. Er wird derzeit mit einem höheren Vielfachen gehandelt (40,7) als unmittelbar vor dem Börsencrash von 1929 (32,6). Höher als heute lag der Wert nur auf dem Höhepunkt der Dotcom-Blase 1999/2000, als der Markt mit dem 44,2-Fachen bewertet war. Für Value-Investoren heißt das: Wir sollten insgesamt weniger Geld in Aktien halten als sonst.
Das Problem ist allerdings, dass unklar ist, wohin dieses Geld sonst fließen soll. Betrachten Sie noch einmal die goldene Linie. 1999/2000 und 2007 sanken die langfristigen Zinsen verlässlich Jahr für Jahr. Grund war die niedrige Inflation, und es war Ausdruck eines 40 Jahre währenden Bullenmarkts bei Anleihen. In diesem Umfeld konnten Value-Investoren bei einem hohen Shiller-KGV Geld in Anleihen halten. Brach der Aktienmarkt ein, stiegen die Anleihen im Wert und stabilisierten das Portfolio. Wie die Grafik zeigt, steigen die langfristigen Zinsen jedoch seit 2020. Darin zeigt sich, dass die Anleihemärkte in einen strukturellen Bärenmarkt eingetreten sind. Ursache ist der zunehmende Inflationsdruck, den wir erleben, seit das weltweite Chaos 2020 begann.
Für verantwortungsbewusste Anleger entsteht daraus ein Problem: Wir befürchten, dass wir uns in einer ernsten Blase an den Finanzmärkten befinden, können unser Portfolio aber nicht mit Anleihen gegen diesen Schock absichern. Was also tun? Darüber haben wir bei der PI Privatinvestor Kapitalanlage in den vergangenen Monaten intensiv nachgedacht. Wir sind zu einigen Schlussfolgerungen gekommen, wie sich ein Portfolio in diesem Umfeld ausbalancieren lässt. In den kommenden Wochen gehen wir dieser Frage im Detail nach und erklären unseren Anlegern, wie wir das in unseren Portfolios umsetzen.
Das wichtigste Ziel im aktuellen Umfeld ist der Kapitalerhalt. Wenn die Märkte derart überdehnt sind und die Welt derart chaotisch ist, besteht ein gutes Anlageergebnis schlicht darin, kein Geld zu verlieren. Damit sind wir gut aufgestellt, um Kapital einzusetzen, sobald die Bewertungen sinken. In den nächsten Wochen zeigen wir im Detail, wie wir das erreichen wollen, damit unsere Anleger besser nachvollziehen können, wie wir ihr Geld schützen. Wir sind überzeugt, 2026 eines der robustesten Portfolios der Welt aufgebaut zu haben.
Dieser Beitrag ist der zweite Teil einer Reihe über unsere Portfoliostrategie. Den vorherigen Beitrag finden Sie hier: Teil 1.
Zum Autor
Philip Pilkington ist Ökonom und Anlagestratege. Er ist Autor von The Reformation in Economics und The Collapse of Global Liberalism sowie Mitautor des demnächst erscheinenden Buches Bust: The Economics of Demographic Decline.
Herr Pilkington hat für eine Vielzahl renommierter Medien über Finanz- und Wirtschaftsthemen geschrieben, darunter The Daily Telegraph, The Spectator, die New York Post und viele weitere.
Er ist als Chief Strategist für die Max Otte Fonds tätig.
Erfahren Sie jetzt mehr über unsere Fondslösungen in einem persönlichen Erstgespräch mit unserem Kundenteam oder im Rahmen eines kostenfreien Vermögenschecks.
Disclaimer
Die gemachten Angaben dienen lediglich der Unterrichtung – sind aber kein Angebot zum Kauf, Verkauf oder zur Zeichnung von Wertpapieren. Sie stellen weder ein Angebot, eine Bewerbung eines Angebots noch eine Aufforderung zum Kauf, Verkauf oder zur Zeichnung eines Finanzinstruments, noch eine Empfehlung oder Anlageberatung dar.
Käufe des Fonds können nur nach Maßgabe und auf der Grundlage des Verkaufsprospekts (inklusive Verwaltungsreglement), des vereinfachten Verkaufsprospektes und des Produktinformationsblatts sowie auf Grundlage der Halbjahres- bzw. Jahresberichte des Fonds getätigt werden. Diese Unterlagen können Sie über die entsprechenden Fondseiten im Netz abrufen (www.max-otte-fonds.de).
Die Wertentwicklungen aus der Vergangenheit sowie Angaben zu vergangenheitsbezogenen Daten sind keine Gewähr und kein verlässlicher Indikator für künftige Renditen und Wertentwicklungen. Es besteht die Möglichkeit, dass der Vertrieb der Anteile oder bestimmter Anteilsklassen in Ihrem Land beendet werden kann.
Weitere Informationen, einschließlich der Informationen zu Ihren Rechten als Anleger, finden Sie unter www.max-otte-fonds.de. Dort finden Sie auch Angaben zu Nachhaltigkeitsaspekten.

Folgen Sie unseren Kanälen: